
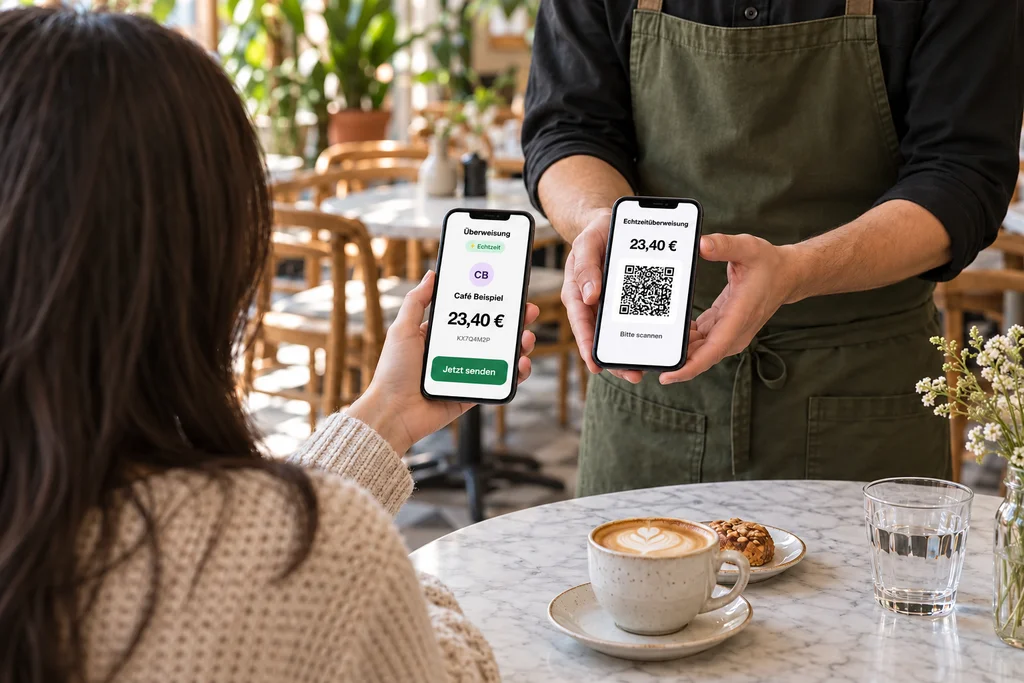
Das Wichtigste in Kürze
- Der QR-Code enthält IBAN, Empfänger, Betrag und Verwendungszweck. Die Banking-App füllt die Überweisung damit aus.
- Seit Oktober 2025 müssen alle Banken im Euroraum Echtzeitüberweisungen senden und empfangen, zum gleichen Preis wie normale Überweisungen.
- Den Eingang prüft die Kasse bei Qonto und Revolut Business automatisch, bei anderen Banken bestätigt die Bedienung.
- Grenzen: Einige Apps scannen den Code nicht, und Gäste ohne Euro-Konto zahlen so nicht.
Was im QR-Code steht
Der Code folgt dem Standard des European Payments Council, in Deutschland oft „GiroCode“ genannt. Er enthält den Namen des Empfängers, die IBAN, optional die BIC, den Betrag und einen Verwendungszweck mit bis zu 140 Zeichen. Die Banking-App liest das ein, der Gast muss nur noch bestätigen.
Ein eigenes Kennzeichen für „Echtzeit“ hat der Code nicht. Ob die Überweisung in Sekunden ankommt, wählt der Gast in seiner App. Deshalb steht auf dem Kassen-Display groß: „Bitte per Echtzeitüberweisung zahlen“.
Was Gäste brauchen und was es kostet
Ein Girokonto im Euroraum und eine Banking-App. Seit dem 9. Oktober 2025 müssen alle Banken im Euroraum Echtzeitüberweisungen anbieten, und sie dürfen dafür nicht mehr verlangen als für eine normale Überweisung (Verordnung (EU) 2024/886).
Für dich als Betrieb gibt es keinen Prozentsatz vom Umsatz. Je nach Kontomodell berechnet deine Bank einen Preis pro Buchung, wie bei jeder anderen Überweisung.
Wie die Kasse den Eingang erkennt
Die Kasse muss wissen, ob das Geld da ist. Dafür gibt es zwei Wege:
- Automatisch: Bei Banken mit Schnittstelle für Geschäftskunden liest die Kasse die Kontoeingänge und findet die Zahlung am Verwendungszweck. Keksu kann das heute mit Qonto und Revolut Business.
- Durch die Bedienung: Bei allen anderen Banken sieht die Bedienung den Eingang in der Banking-App des Betriebs und bestätigt ihn in der Kasse.
Warum nicht automatisch bei jeder Bank? Über die EU-Schnittstelle für Kontodaten (PSD2) darf ein Dienst ohne den Kontoinhaber höchstens viermal am Tag abfragen. Für eine Bestätigung in Sekunden am Tisch reicht das nicht.
Der Name muss stimmen
Seit Oktober 2025 gleichen Banken bei jeder Überweisung den Empfängernamen mit dem Kontoinhaber ab. Weicht er ab, bekommt der Gast eine Warnung und bricht vielleicht ab. Trag den Namen in der Kasse deshalb genau so ein, wie er bei deiner Bank steht, etwa mit „GmbH“.
Was nicht geht
- Einige Banking-Apps (etwa N26 oder Revolut) scannen den Code nicht. Dann tippt der Gast IBAN und Verwendungszweck ab; beides steht neben dem Code.
- Gäste mit Konten außerhalb des Euroraums zahlen so nicht.
- Mit Scannen und Bestätigen dauert es etwa eine halbe Minute, länger als kontaktlos mit Karte.
Die QR-Überweisung ersetzt deshalb in den meisten Betrieben nicht das Kartenterminal. Sie ist eine Zahlart, die dir bei jedem Gast, der sie nutzt, die Kartengebühr spart.
So richtest du es in Keksu ein
- In der Verwaltung: Einstellungen › Zahlungen › Echtzeitüberweisung.
- Bank wählen: Qonto, Revolut Business oder „Andere Bank“.
- Bei Qonto Login und Secret Key eintragen, bei Revolut Zertifikat hochladen und freigeben, bei anderen Banken nur die IBAN.
- Empfängernamen wie bei der Bank eintragen.
- In der Kasse erscheint die Zahlart „Echtzeitüberweisung“. Trinkgeld wählt der Gast vorher auf dem Display.
Ausblick: Wero
Wero ist das gemeinsame Bezahlverfahren europäischer Banken. Es soll Echtzeitüberweisung und Bestätigung in einem Schritt verbinden. An der Ladenkasse funktioniert es bisher in Belgien und Luxemburg, für Deutschland gibt es noch keinen Termin. Sobald es so weit ist, wird die QR-Zahlung noch einfacher.
Häufige Fragen
Ist eine Echtzeitüberweisung für den Gast kostenlos?
Sie darf nicht mehr kosten als eine normale Überweisung (Verordnung (EU) 2024/886). Bei den meisten Girokonten ist das kostenlos.
Kann der Gast die Zahlung zurückholen?
Eine ausgeführte Überweisung kann der Gast nicht einfach zurückbuchen wie eine Lastschrift.
Was ist, wenn die Banking-App den Code nicht liest?
Dann tippt der Gast IBAN und Verwendungszweck ab. Beides zeigt die Kasse neben dem Code.
Brauche ich eine bestimmte Bank?
Nein. Mit Qonto und Revolut Business prüft die Kasse den Eingang automatisch, mit jeder anderen Bank bestätigt die Bedienung ihn.
Wie erscheint die Zahlung auf dem Beleg?
Als unbare Zahlung „Überweisung“ mit TSE-Signatur. Bei Bestätigung durch die Bedienung steht „Überweisung (manuell)“ darauf.
Quellen
Im eigenen Tempo ausprobieren.
Entdecke die Funktionen in unserem Demo-Betrieb und prüfe, wie Keksu zu deinem Alltag passt.
Zahlungen in Keksu ansehen