
Das Wichtigste in Kürze
- Geplant ist: Wer vor Ort verkauft, soll ab 2027 mindestens eine digitale Bezahlmöglichkeit anbieten. Ein Gesetz gibt es noch nicht (Stand 22.10.2026).
- Eine Kartenpflicht im engeren Sinn ist es nicht: Du wählst das Verfahren selbst. Nach einzelnen Berichten soll mindestens ein europäisches Verfahren dabei sein.
- Kartenzahlung kostet bei SumUp 1,39 % oder 0,79 % plus 19 € im Monat. Bei Anbietern mit fester Gebühr je Zahlung werden kleine Bons teuer.
- Eine Echtzeitüberweisung per QR-Code kostet dich keinen Prozentsatz vom Umsatz. Ob sie allein die Pflicht erfüllt, klärt erst der Gesetzestext.
Was genau geplant ist
Im Koalitionsvertrag von CDU, CSU und SPD steht: „Wir setzen uns für echte Wahlfreiheit im Zahlungsverkehr ein und wollen, dass grundsätzlich Bargeld und mindestens eine digitale Zahlungsoption schrittweise angeboten werden sollen.“
Am 11. September 2026 hat Finanzminister Lars Klingbeil dazu Eckpunkte vorgelegt. Nach Berichten soll die Pflicht für Handel, Gastronomie und Dienstleister gelten, überall dort, wo vor Ort bezahlt wird. Eine Umsatzgrenze ist nicht vorgesehen. Ausgenommen werden sollen nichtkommerzielle Organisationen, etwa Amateursportvereine beim Vereinsfest.
Der Stand: Das Ministerium hat weder die Eckpunkte noch einen Gesetzentwurf veröffentlicht (Stand 22.10.2026). Bundestag und Bundesrat müssen noch zustimmen. Ein festes Startdatum wie der 1. Januar 2027 steht nirgends. Ob und welche Bußgelder kommen, ist offen.
Welche Zahlarten zählen
Laut Eckpunkten geht es um „am Markt verfügbare und gebräuchliche digitale Bezahlverfahren“. Welches Verfahren du anbietest, soll deine Sache sein. Nach einzelnen Berichten soll mindestens ein europäisches Verfahren dabei sein; welche das konkret wären, ist nicht bekannt.
- Karte am Terminal: girocard, Visa, Mastercard, dazu Apple Pay und Google Pay über dieselben Karten. Das ist der sichere Weg.
- Wero: das europäische Bezahlverfahren der Banken. An der Ladenkasse funktioniert es bisher in Belgien und Luxemburg, für Deutschland gibt es noch keinen Termin.
- Echtzeitüberweisung per QR-Code: europäisch (SEPA), ohne Kartengebühr. Ob sie als „gebräuchliches“ Verfahren für die Pflicht reicht, steht erst im Gesetzestext.
Unabhängig davon gilt schon heute: Einen Aufschlag für Kartenzahlung darfst du Verbrauchern bei gängigen Karten nicht berechnen (§ 270a BGB).
Was jede Variante bei typischen Bons kostet
In der Gastronomie sind die Bons klein. Deshalb kommt es weniger auf den Prozentsatz an als darauf, ob eine feste Gebühr je Zahlung dazukommt. Die Tabelle zeigt die Gebühr je Zahlung für eine Privatkarte aus dem Euroraum.
| Bon | SumUp | SumUp Plus | Stripe | QR-Zahlung |
|---|---|---|---|---|
| 8 € | 0,11 € | 0,06 € | 0,37 € | 0,00 € |
| 25 € | 0,35 € | 0,20 € | 0,63 € | 0,00 € |
| 50 € | 0,70 € | 0,40 € | 1,00 € | 0,00 € |
SumUp: 1,39 % ohne Abo. SumUp Plus: 0,79 % für Privatkarten aus dem EWR, dafür 19 € im Monat oder 199 € im Jahr; Firmen- und Premiumkarten kosten 1,39 %. Stripe: 1,5 % plus 0,25 € je Zahlung. Stand der Preise: Oktober 2026. Bei der QR-Überweisung berechnet Keksu nichts. Je nach Kontomodell nimmt deine Bank einen Preis pro Buchung, das steht in deinem Kontovertrag.
Rechenbeispiel: Imbiss, der heute nur Bargeld nimmt
8.000 € Umsatz im Monat, Ø-Bon 9 €. Angenommen, 40 % der Gäste zahlen digital, sobald es geht: 3.200 € im Monat.
| Variante | pro Monat | pro Jahr |
|---|---|---|
| SumUp ohne Abo | 44,48 € | 533,76 € |
| SumUp Plus | 44,28 € | 531,36 € |
| QR-Überweisung | 0,00 € | 0,00 € |
Dazu kommt bei der Karte das Terminal, bei SumUp ab 34 € netto. Unter rund 3.200 € Kartenumsatz im Monat lohnt sich das Plus-Abo kaum.
Rechenbeispiel: Café mit viel Kartenzahlung
15.000 € Umsatz im Monat, davon 10.500 € digital, Ø-Bon 12 €, also rund 875 Zahlungen.
| Variante | pro Monat |
|---|---|
| SumUp ohne Abo | 145,95 € |
| SumUp Plus | 101,95 € |
| Stripe (Online-Tarif) | 376,25 € |
Zahlt jeder fünfte digitale Gast per QR-Überweisung statt Karte, sparst du mit SumUp Plus rund 17 € im Monat, ohne Abo rund 29 €. Der große Unterschied entsteht also dort, wo die QR-Überweisung die einzige digitale Zahlart ist.
Digital kassieren ohne Kartenterminal
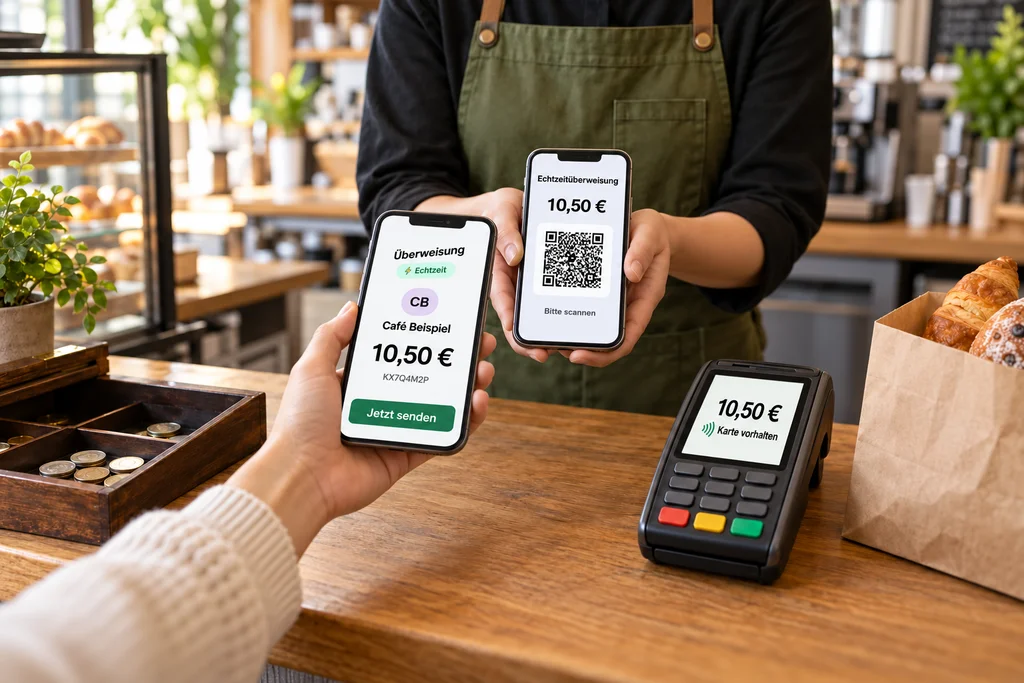
Für Betriebe, die heute nur Bargeld nehmen, gibt es einen Weg ohne Terminal und ohne Kartengebühr: die Echtzeitüberweisung per QR-Code. So läuft sie mit Keksu:
- Die Kasse zeigt einen QR-Code mit deiner IBAN, dem Betrag und einem Verwendungszweck.
- Der Gast scannt ihn mit seiner Banking-App. Betrag und Zweck sind ausgefüllt, er bestätigt die Echtzeitüberweisung.
- Das Geld ist in Sekunden auf deinem Konto. Bei Qonto und Revolut Business erkennt die Kasse den Eingang automatisch und bucht. Bei jeder anderen Bank prüft die Bedienung den Eingang in der Banking-App und tippt „Eingang bestätigen“.
- Der Beleg läuft ganz normal über die TSE, als unbare Zahlung „Überweisung“.
Seit Oktober 2025 müssen alle Banken im Euroraum Echtzeitüberweisungen senden und empfangen, und sie dürfen dafür nicht mehr verlangen als für eine normale Überweisung (Verordnung (EU) 2024/886). Für deine Gäste kostet die Zahlung also nichts extra.
Was dabei ehrlich gesagt nicht geht
- Nicht jede App scannt den Code. Einige Banking-Apps (etwa N26 oder Revolut) lesen den QR-Code nicht. Dann tippt der Gast IBAN und Zweck ab; beides steht neben dem Code.
- Langsamer als Kontaktlos. Mit Scannen und Bestätigen dauert es etwa eine halbe Minute.
- Touristen. Gäste mit Konten außerhalb des Euroraums zahlen so nicht. Wer viele internationale Gäste hat, braucht weiter ein Kartenterminal.
- Empfängername muss stimmen. Seit Oktober 2025 gleichen Banken den Namen mit dem Kontoinhaber ab. Weicht er ab, sieht der Gast eine Warnung. Trag den Namen deshalb genau so ein, wie er bei deiner Bank steht.
- Rechtlich offen. Ob die QR-Überweisung allein die geplante Pflicht erfüllt, entscheidet erst der Gesetzestext.
Kassenpflicht ist ein eigenes Gesetz
Getrennt von der Zahlungspflicht plant die Regierung eine Registrierkassenpflicht. Nach dem Regierungsentwurf (Kabinett 23. September 2026) gilt sie für Betriebe mit mehr als 100.000 € Jahresumsatz, frühestens ab 1. Januar 2028. Wer weniger als 12.000 € im Jahr bar einnimmt, soll ausgenommen sein. Auch dieser Entwurf ist noch kein Gesetz.
Wenn du ohnehin eine Kasse mit TSE brauchst, lohnt es sich, beides zusammen zu planen: Kasse, Zahlarten und Belege aus einem System.
Checkliste für deinen Betrieb
- Prüfe, wie viel Umsatz heute bar läuft und wie hoch dein typischer Bon ist.
- Rechne die Kartengebühr mit deinem Bon nach, nicht mit dem Beispiel des Anbieters.
- Entscheide, ob du ein Terminal brauchst (viele Touristen, Gäste wollen kontaktlos zahlen) oder ob die QR-Überweisung reicht.
- Trag den Empfängernamen genau wie bei der Bank ein.
- Leg fest, wer bei Banken ohne Anbindung den Eingang bestätigt.
- Beobachte den Gesetzentwurf: Startdatum, zulässige Verfahren, Übergangsfristen.
Häufige Fragen
Muss ich ab 2027 Kartenzahlung anbieten?
Geplant ist, dass du neben Bargeld mindestens eine digitale Bezahlmöglichkeit anbietest. Das muss nicht zwingend eine Karte sein, du wählst das Verfahren selbst. Ein Gesetz gibt es noch nicht (Stand 22.10.2026).
Reicht eine Echtzeitüberweisung per QR-Code?
Das ist offen. Die Eckpunkte sprechen von gebräuchlichen digitalen Verfahren, nach einzelnen Berichten auch von mindestens einem europäischen Verfahren. Ob eine QR-Überweisung dazu zählt, regelt erst der Gesetzestext. Als zusätzliche Zahlart spart sie dir aber schon heute Kartengebühren.
Darf ich weiterhin nur Bargeld annehmen?
Heute ja. Wird das Gesetz wie geplant beschlossen, musst du zusätzlich eine digitale Zahlungsart anbieten. Bargeld bleibt erlaubt.
Darf ich eine Gebühr für Kartenzahlung verlangen?
Bei Verbrauchern nicht für gängige Karten wie girocard, Visa oder Mastercard (§ 270a BGB). Laut den Berichten sehen auch die Eckpunkte keine Zusatzgebühr für Kunden vor.
Was kostet Kartenzahlung mit SumUp?
Ohne Abo 1,39 % je Zahlung. Mit Zahlungen Plus 0,79 % für Privatkarten aus dem EWR und 1,39 % für Firmen- und Premiumkarten, dazu 19 € im Monat oder 199 € im Jahr (Stand Oktober 2026).
Brauche ich für Keksu ein Kartenterminal?
Nein. Bar, QR-Überweisung und eigene Zahlarten gehen ohne Terminal. Für Karten funktioniert jedes Terminal; SumUp-Terminals bekommen den Betrag automatisch aus der Kasse.
Quellen
- gruendung.de: Kartenzahlung Pflicht (Stand 07.10.2026)
- ZDFheute: Neben Bargeld auch Kartenzahlung als Pflicht (11.09.2026)
- hogapage.de: Kartenzahlung soll in der Gastronomie Pflicht werden (11.09.2026)
- mydealz Magazin: Kartenzahlung-Pflicht ab 2027 (12.09.2026)
- Verordnung (EU) 2024/886 über Echtzeitüberweisungen
- Rödl & Partner: Einführung der Empfängerüberprüfung (10.10.2025)
- SumUp: Preise
- Stripe: Preise
Im eigenen Tempo ausprobieren.
Entdecke die Funktionen in unserem Demo-Betrieb und prüfe, wie Keksu zu deinem Alltag passt.
Zahlungen in Keksu ansehen